在期货市场中,期货合约临近交割期时,往往会出现多空双方激烈博弈的情况,价格波动幅度显著放大,行情走势异常复杂,是期货市场最具特色的现象之一。2026 年国内期货市场品种体系持续完善,产业客户与机构投资者参与度不断提升,交割月合约的博弈更加频繁,也更加复杂。对于期货投资者而言,清晰掌握期货合约交割博弈产生的核心原因、博弈逻辑与市场影响,是规避交割月风险、把握市场机会的关键前提,也是深入理解期货市场运行规律的重要环节。
一、期货合约交割博弈的核心定义与市场特征
期货合约交割博弈,特指期货合约临近交割期时,持有多空头寸的交易双方,围绕期货交割结算价、期现价差回归,基于自身的持仓成本、资金实力与现货资源,展开的多空力量博弈,最终通过平仓离场或实物交割的方式了结头寸。
期货交易的核心机制是合约到期交割,实物交割是连接期货市场与现货市场的桥梁,也是促使期货价格与现货价格最终趋于一致的制度保障。在合约非交割期,期货价格更多受市场预期、资金情绪、投机交易影响,与现货价格之间可能存在较大的价差;而临近交割期时,期货价格必须向现货价格回归,期现价差会逐步收敛,这是期货市场的核心运行规律。而多空双方围绕期现价差回归、交割结算价的争夺,就是交割博弈的核心本质。
从市场特征来看,交割博弈具备四大鲜明特点。一是时间集中,博弈主要发生在交割月前一个月的下旬与交割月,越临近最后交易日,博弈越激烈;二是波动加剧,临近交割期,合约的成交量与持仓量会出现剧烈变化,价格波动幅度显著放大,很容易出现单边极端行情;三是资金与现货资源的双重博弈,交割博弈不仅是资金实力的较量,更是现货资源、交割能力的比拼;四是持仓集中度提升,临近交割期,大量投机资金逐步离场,持仓向具备交割能力的产业客户与大型机构集中,多空双方的博弈更加直接。
需要特别强调的是,国内期货交易所对个人投资者参与交割月合约有严格的限制,绝大多数商品期货品种不允许个人投资者进入交割月,必须在交割月前一个月的最后一个交易日平仓离场,否则会被交易所强行平仓,个人投资者必须重点关注交割风险,避免违规持仓。
二、期货交割博弈产生的核心底层原因
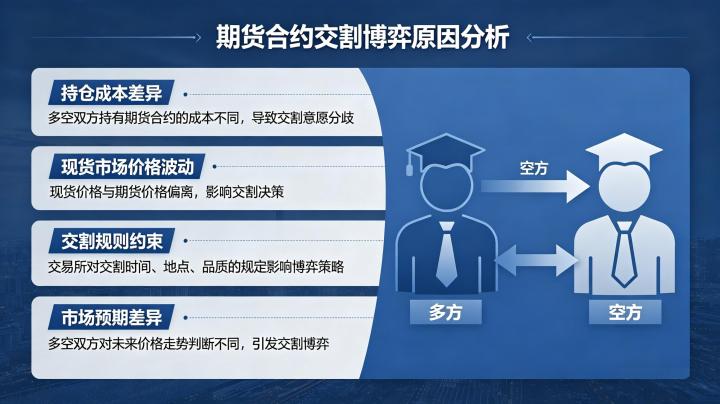
期货合约交割博弈的产生,并非偶然的资金炒作,而是由期货市场的制度设计、期现市场的结构差异、交易主体的利益诉求等多重因素共同决定的,核心底层原因主要分为五大类,这也是交割博弈持续存在的根本逻辑。
(一)期现价差回归的内在需求与多空利益对立
期现价差的收敛回归,是交割博弈产生的最核心原因。期货合约临近交割期时,期货价格必须向现货价格靠拢,最终二者趋于一致,这是交割制度的核心作用。而期现价差的回归方向,直接决定了多空双方的盈亏,多头希望期货价格上涨,向高位的现货价格靠拢;空头希望期货价格下跌,向低位的现货价格靠拢,二者的利益完全对立,必然会围绕期现价差的回归展开激烈博弈。
比如当期货价格大幅低于现货价格,期现处于贴水状态时,多头会认为期货价格存在上涨修复的空间,会加大买入力度,推动期货价格向现货价格靠拢;而空头会依托自身的现货资源优势,加大抛售力度,抑制期货价格上涨,双方围绕期现价差的修复展开博弈。反之,当期货价格大幅高于现货价格,期现处于升水状态时,空头会推动期货价格下跌回归现货,多头会抵抗下跌,同样会引发激烈的博弈。
(二)交割规则与现货资源的约束形成博弈空间
期货交割规则的制度设计,与现货市场的动态变化之间的差异,是交割博弈产生的重要原因,也是多逼空、空逼多等极端行情出现的核心根源。
首先,期货合约的交割品级是固定的,可交割的现货资源与交割仓库都有明确的限制,而现货市场的供应格局是动态变化的。当某一品种的标准交割品现货供应紧张,可交割仓单数量大幅减少时,持有空头头寸的卖方,很难在现货市场采购到足够的货源用于交割,而持有多头头寸的买方,若掌握了大量的现货资源与仓单,就可以通过推高期货价格,逼迫空头在高位平仓离场,形成典型的 “多逼空” 博弈。反之,当某一品种现货供应过剩,可交割仓单数量充足,而多头大多是投机资金,不具备现货接货能力,只能在交割前平仓离场,空头就可以通过打压期货价格,逼迫多头在低位平仓,形成 “空逼多” 博弈。
其次,交易所设定的交割替代品升贴水是固定值,而现货市场上不同品级之间的价差是动态变化的,当固定升贴水与现货市场的实际价差出现显著偏离时,就会产生巨大的套利空间与博弈机会,多空双方会围绕替代品交割的成本与收益展开激烈博弈。
(三)不同交易主体的核心诉求存在本质差异
期货市场的交易主体分为套期保值的产业客户、投机交易的机构与个人投资者、套利交易者三大类,不同主体在交割期的核心诉求完全不同,这种诉求的差异,是交割博弈产生的重要原因。
对于产业客户而言,参与期货交易的核心目的是套期保值,对冲现货价格波动风险。卖方套保客户,希望期货价格下跌,通过期货市场的盈利弥补现货销售的亏损,同时具备充足的现货货源,能够通过交割了结头寸;买方套保客户,希望期货价格上涨,通过期货市场的盈利弥补现货采购的成本上升,同时具备现货接货能力,能够通过交割获取现货货源。二者的套保需求完全对立,在交割期会围绕交割结算价展开激烈博弈,保障自身的套保效果。
对于投机交易者而言,参与期货交易的核心目的是赚取价格波动的价差收益,绝大多数投机者不具备现货交割能力,也不愿意参与实物交割,必须在交割前平仓离场。临近交割期,投机资金的集中平仓,会加剧多空双方的力量失衡,放大博弈的激烈程度。比如当市场中投机多头持仓占比过高,且都需要在交割前平仓,空头就可以利用这一点,打压期货价格,逼迫多头在低位止损平仓,引发多空双方的激烈博弈。
(四)资金实力与持仓结构的失衡加剧博弈
多空双方的资金实力、持仓结构的失衡,是交割博弈加剧的直接原因。期货交易是对手盘交易,每一手多头持仓都对应一手空头持仓,当多空双方的持仓集中度显著提升,少数大型机构占据了绝对的持仓优势时,就会引发双方的直接博弈。
当某一品种的空头持仓高度集中在少数几家机构手中,且这些机构具备充足的现货货源与交割能力,而多头持仓相对分散,大多是不具备交割能力的投机资金,空头就会利用资金与现货资源的双重优势,打压期货价格,逼迫多头平仓离场。反之,当多头持仓高度集中,掌握了大量的现货仓单与资金,而空头缺乏足够的现货交割货源,多头就会推高期货价格,逼迫空头高位止损,形成激烈的逼仓博弈。
同时,临近交割期,交易所会逐步提高合约的保证金比例,持仓成本大幅上升,资金实力较弱的一方,会因为保证金压力被迫平仓,进一步加剧多空力量的失衡,让博弈更加激烈。
(五)现货市场供需格局的季节性与突发性变化
现货市场供需格局的动态变化,是交割博弈产生的基本面驱动因素。期货合约临近交割期时,现货市场的供需格局会直接决定期现价差的回归方向,而供需格局的季节性变化、突发性事件,会引发多空双方对现货价格的预期出现严重分歧,进而引发激烈博弈。
从季节性变化来看,很多期货品种都有明显的供需季节性特征,比如农产品的收获季与消费季、能化品种的开工旺季与淡季、有色金属的消费旺季与淡季,临近交割期时,现货市场的供需格局会出现季节性变化,多空双方对现货价格的走势会出现严重分歧,进而围绕期货价格的走势展开博弈。
从突发性变化来看,临近交割期时,现货市场突发的供应中断、需求暴增、政策调整、物流受阻等事件,会快速改变现货市场的供需格局,导致期现价差出现大幅波动,多空双方会围绕突发事件带来的影响展开激烈博弈,放大交割期的价格波动。
三、交割博弈对期货价格与市场的影响
期货合约的交割博弈,不仅会影响交割月合约的价格走势,还会对主力合约、期现市场结构、市场流动性产生深远的影响,核心影响主要体现在三大维度。
第一,加剧交割月合约的价格波动,引发极端行情。交割博弈最直接的影响,就是导致交割月合约的价格波动幅度显著放大,很容易出现单边暴涨暴跌的极端行情。在多逼空的博弈中,期货价格会出现持续大幅上涨,甚至连续涨停;在空逼多的博弈中,期货价格会出现持续大幅下跌,甚至连续跌停,给持仓方向错误的投资者带来重大亏损。同时,交割博弈会导致交割月合约的成交量与持仓量出现剧烈变化,流动性大幅下降,很容易出现交易滑点,投资者的平仓难度大幅提升。
第二,推动期现价差收敛,强化期货市场的价格发现功能。交割博弈的核心是期现价差的回归,无论多空双方如何博弈,最终期货价格都会向现货价格靠拢,期现价差会逐步收敛,这也是交割制度的核心作用。通过交割博弈,期货市场与现货市场的联动性进一步增强,期货价格能够更精准地反映现货市场的真实供需格局,强化了期货市场的价格发现功能,让期货价格成为现货贸易的重要定价参考。
第三,优化市场持仓结构,提升产业客户的参与度。临近交割期,大量不具备交割能力的投机资金会逐步离场,持仓向具备交割能力的产业客户与机构投资者集中,市场持仓结构得到优化,期货市场的套期保值功能得到更好的发挥。同时,交割博弈的存在,让产业客户能够更好地通过期货市场实现套期保值、现货交割的需求,提升了产业客户参与期货市场的积极性,推动期货市场更好地服务实体经济。
四、普通投资者应对交割博弈的核心策略
对于普通个人投资者而言,交割月合约的博弈风险极高,且有严格的持仓限制,必须制定科学的应对策略,规避交割风险,同时把握潜在的市场机会。
首先,严格遵守交易所规则,提前平仓离场,不参与交割月合约交易。国内绝大多数商品期货品种,都不允许个人投资者进入交割月,必须在交割月前一个月的最后一个交易日,将交割月合约的持仓全部平仓,否则会被交易所强行平仓,同时可能面临罚款。个人投资者必须提前了解各品种的交割规则与持仓限制,在交割月前及时平仓,切换到主力合约交易,坚决不参与交割月合约的博弈,规避不必要的风险。
其次,关注交割博弈对主力合约的传导影响,把握趋势机会。交割月合约的博弈,会通过期现联动、跨期套利的传导,影响主力合约的价格走势。比如当交割月合约出现多逼空行情,价格大幅上涨时,会带动主力合约同步上涨,投资者可以顺势把握主力合约的趋势机会;反之,当交割月合约出现空逼多行情,价格大幅下跌时,也会带动主力合约同步走弱,投资者可以顺势调整交易策略。
最后,远离逼仓风险极高的品种,规避极端行情。当某一品种的交割月合约出现持仓高度集中、可交割仓单数量异常、期现价差大幅偏离合理区间的情况时,说明该品种出现逼仓博弈的概率极高,普通投资者必须坚决远离该品种,无论是交割月合约还是主力合约,都不要参与,避免极端行情带来的重大亏损。
主题测试文章,只做测试使用。发布者:admin,转转请注明出处:https://www.liuyiidc.com/5957/