期货合约的核心功能之一是套期保值,即通过期货市场与现货市场的反向交易,抵消现货资产价格波动带来的风险,锁定资产价值或经营成本,这一操作适用于实体企业、贸易商及持有现货资产的投资者。期货避险操作需遵循固定原则,按照标准化流程执行,同时需关注基差变动对避险效果的影响,以下为期货合约避险的实操方法、类型及要点,助力各类主体有效规避价格风险。
期货合约避险核心原则
期货避险操作并非简单的反向开仓,需遵循四大核心原则,确保期货头寸与现货头寸的风险能够有效对冲,若违背原则,可能导致避险失效,甚至引发额外风险,四大原则缺一不可。
1. 方向相反原则
这是避险操作的核心原则,在期货市场建立与现货头寸方向相反的头寸,现货持有多头(持有现货资产),则在期货市场卖出对应合约(做空);未来需要买入现货(现货空头),则在期货市场买入对应合约(做多),通过两者价格变动的相反性,抵消现货价格波动风险。
2. 数量相当原则
期货合约的交易数量需与现货资产规模大致匹配,避免因数量偏差导致部分风险无法覆盖(不足对冲)或过度对冲(额外承担期货市场风险)。合约数量计算公式为:合约数量 = 现货资产数量 ÷ 期货合约交易单位,实际操作中可根据基差波动、现货库存变化适度调整,偏差控制在 10% 以内。
3. 月份相同或相近原则
选择与现货交易时间相同或相近的期货合约月份,如现货计划 3 个月后卖出,则选择 3 个月到期的期货合约,确保期货价格与现货价格的联动性更强,降低因时间差异带来的基差风险(现货价格与期货价格的差值变动风险)。若对应月份合约流动性不足,可选择相邻月份合约,优先保证流动性。
4. 品种相关原则
期货品种需与现货品种高度相关,即两者价格走势保持趋同,如大豆现货对应大豆期货,原油现货对应原油期货,铜现货对应沪铜期货,只有品种高度相关,才能通过期货价格变动抵消现货价格变动风险。若没有完全对应的期货品种,可选择替代品种,替代品种的价格相关性需不低于 80%。
期货合约避险主要类型及适用场景
根据现货头寸的风险方向不同,期货避险主要分为买入套期保值和卖出套期保值两类,分别适用于未来买入现货和持有现货待售的场景,两类操作的核心逻辑一致,仅交易方向相反,适配不同主体的经营需求。
买入套期保值:锁定现货采购成本
适用场景:未来需要买入现货资产,担心未来现货价格上涨,导致采购成本增加,如生产企业需采购原材料、贸易商计划囤货、投资者计划买入现货资产,均可通过买入套期保值锁定成本。
操作逻辑:在期货市场提前买入对应品种、对应数量的期货合约,若未来现货价格上涨,期货合约会产生盈利,盈利可抵消现货采购成本的增加;若现货价格下跌,期货合约亏损,但现货采购成本降低,整体实现成本锁定。
实操案例:某油脂加工企业计划 2 个月后采购 1000 吨大豆现货,当前大豆现货价格 5000 元 / 吨,担心价格上涨,遂在期货市场买入大豆期货合约(交易单位 10 吨 / 手),合约数量 = 1000÷10=100 手,期货价格 4950 元 / 吨。2 个月后,大豆现货价格涨至 5200 元 / 吨,期货价格涨至 5150 元 / 吨,企业在现货市场以 5200 元 / 吨采购,成本增加 200 万元;在期货市场卖出平仓 100 手,盈利(5150-4950)×10×100=200 万元,期货盈利完全抵消现货成本增加,成功锁定采购成本。
卖出套期保值:锁定现货销售利润
适用场景:持有现货资产待售,或未来需要卖出现货资产,担心未来现货价格下跌,导致销售利润减少,如农场主持有农产品、矿产企业持有矿石、贸易商持有现货库存,均可通过卖出套期保值锁定利润。
操作逻辑:在期货市场提前卖出对应品种、对应数量的期货合约,若未来现货价格下跌,期货合约会产生盈利,盈利可抵消现货销售利润的减少;若现货价格上涨,期货合约亏损,但现货销售利润增加,整体实现利润锁定。
实操案例:某煤炭贸易商持有 5000 吨焦煤现货库存,当前焦煤现货价格 2000 元 / 吨,计划 1 个月后卖出,担心价格下跌,在期货市场卖出焦煤期货合约(交易单位 60 吨 / 手),合约数量≈5000÷60≈83 手,期货价格 1980 元 / 吨。1 个月后,焦煤现货价格跌至 1800 元 / 吨,期货价格跌至 1780 元 / 吨,贸易商在现货市场以 1800 元 / 吨卖出,利润减少(2000-1800)×5000=100 万元;在期货市场买入平仓 83 手,盈利(1980-1780)×60×83=99.6 万元,期货盈利基本抵消现货利润减少,成功锁定销售利润。
期货合约避险标准化操作流程
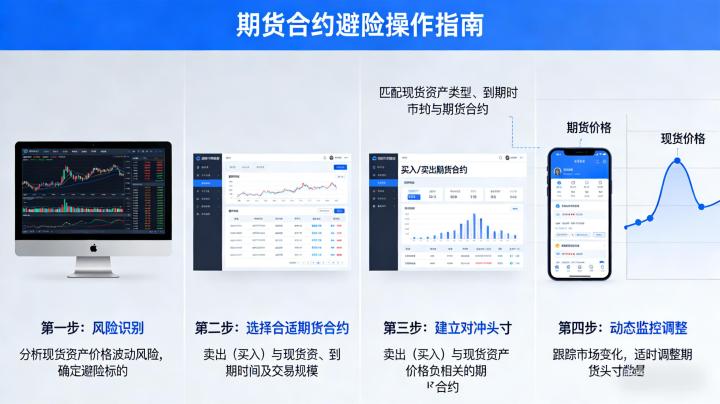
期货避险操作需按照风险识别 – 合约选择 – 数量计算 – 开仓交易 – 平仓交割五大步骤执行,标准化流程能有效规避操作失误,提升避险效果,无论买入还是卖出套期保值,流程均一致,仅交易方向不同。
第一步:风险识别,明确避险目标
首先梳理自身的现货头寸情况,明确现货资产类型、规模、持有时间,判断面临的价格风险方向:是担心价格上涨(买入现货的成本风险),还是担心价格下跌(卖出现货的利润风险),据此确定套期保值的类型(买入或卖出)和目标,如 “锁定 3 个月后 1000 吨铜的采购成本”“锁定 1 个月后 500 吨原油的销售利润”。
第二步:期货合约选择,匹配现货需求
根据现货品种选择对应的期货品种,优先选择完全对应的品种,流动性不足时选择高相关性替代品种;再根据现货交易时间,选择相同或相近月份的期货合约,优先选择主力合约(成交量、持仓量最大的合约),保证交易流动性,避免因合约流动性不足导致无法开仓或平仓。
第三步:合约数量计算,精准匹配规模
根据现货资产数量和期货合约交易单位,计算所需期货合约数量,基础公式为合约数量 = 现货资产数量 ÷ 期货合约交易单位,实际操作中可根据以下因素适度调整:
- 基差波动较大时,适当减少合约数量,降低基差风险;
- 现货库存存在损耗时,按实际可销售 / 可使用的现货数量计算;
- 替代品种套期保值时,根据品种相关性调整数量,相关性越低,合约数量越接近现货数量。
第四步:开仓交易,建立反向头寸
在期货市场按照确定的品种、合约月份、数量,建立与现货头寸方向相反的期货头寸,开仓时关注期货市场的成交价格,尽量选择与现货价格联动性强的价位开仓,同时记录开仓价格、数量、合约月份,做好交易台账,便于后续跟踪。
第五步:平仓或交割,完成避险流程
当现货交易完成后(如完成现货采购、现货销售),在期货市场进行平仓操作,即卖出之前买入的期货合约,或买入之前卖出的期货合约,平仓价格根据当时的期货市场价格确定,平仓后期货头寸了结,避险操作完成。
若现货交易与期货合约到期时间一致,且符合交割条件,也可选择实物交割,即期货市场买入合约后接货,或卖出合约后交货,实物交割需提前与期货公司、交割仓库沟通,完成交割流程,实物交割的避险效果更直接,但操作流程相对复杂,适合实体企业。
影响期货避险效果的关键因素
1. 基差变动是核心因素
基差指现货价格 – 期货价格的差值,基差并非固定不变,会随时间、市场供需、合约到期时间发生变动,基差变动是影响套期保值效果的核心因素。
- 对于卖出套期保值,基差走强(差值变大)时,避险效果更优;基差走弱(差值变小)时,避险效果减弱;
- 对于买入套期保值,基差走弱时,避险效果更优;基差走强时,避险效果减弱。
投资者无需预测基差走势,只需在操作中关注基差变动,根据基差变化适度调整期货头寸,即可降低基差风险。
2. 合约流动性影响操作效率
若选择的期货合约流动性不足,会出现盘口价差大、成交困难的情况,导致开仓价格偏离预期,甚至无法在目标价位开仓,平仓时也可能面临同样问题,影响避险效果。因此,合约选择时优先选择主力合约,若主力合约月份与现货交易时间不符,可选择相邻月份的次主力合约。
3. 操作时机把控影响避险成本
开仓时机的选择直接影响期货开仓价格,进而影响避险成本,若在期货市场大幅波动时开仓,可能导致开仓价格过高 / 过低,增加期货头寸的亏损风险。建议在现货价格与期货价格联动性较强、期货市场行情平稳时开仓,避开消息面引发的极端波动期。
期货合约避险实操注意事项
- 避险并非盈利,而是锁定价值:套期保值的核心目标是抵消风险、锁定成本或利润,而非通过期货市场盈利,操作中需摒弃 “期货盈利越多越好” 的思维,避免因追求期货盈利而改变避险策略,导致现货风险无法覆盖。
- 适度避险,不超额对冲:期货合约数量需与现货规模大致匹配,不进行超额对冲(期货合约数量远大于现货规模),超额对冲会让投资者额外承担期货市场的价格风险,违背套期保值的初衷。
- 实时跟踪,动态调整:避险操作期间,需实时关注现货价格、期货价格和基差变动,若现货头寸发生变化(如库存增加 / 减少、交易时间提前 / 延后),需及时调整期货合约数量或合约月份,确保期货头寸与现货头寸始终匹配。
- 熟悉交割规则,规避交割风险:若选择实物交割,需提前熟悉期货品种的交割规则,包括交割品级、交割仓库、交割时间、交割费用等,确保现货资产符合交割品级要求,避免因交割规则不熟导致无法交割,引发额外损失。
- 选择正规平台,确保交易安全:参与期货套期保值需在中国证监会备案的正规期货公司开户交易,避免选择无资质的平台,确保期货头寸的安全性和交易的合规性,同时合理选择期货公司,关注其交易通道稳定性、手续费标准和专业服务能力。
发布者:admin。本文为知识分享,内容不构成个性化投资建议。引用请注明原文:https://www.liuyiidc.com/4592/。