判断一个期货品种能否用于趋势研究,需要同时检验流动性、执行成本、数据质量和策略在不同市场状态下的表现。没有任何品种能够保证持续趋势、稳定盈利或没有滑点。本文提供研究流程,不给出“今年必做品种”名单。
先定义策略,再挑选研究对象
“趋势交易”可以指均线跟踪、突破或其他方向性规则。不同规则的入场、退出、持有周期和风险预算不同,不能把一种方法的历史表现推广到所有方法。研究前应固定可复现的条件:使用何种价格、何时生成信号、何时成交、何时退出,以及遇到缺失数据如何处理。
可先建立候选清单,逐项记录交易所、合约单位、交易时段和到期安排。本文不提供品种优劣排序;候选品种只是待检验对象,筛选结果应由数据及预先约定的规则决定。
流动性不等于没有执行风险
成交量、持仓量、买卖价差和不同价位的挂单数量应结合观察。全天成交活跃,并不说明你计划下单的时段也有充足对手盘。不同合约月份以及重大事件附近的执行条件可能明显不同。
回测至少需要计入手续费与合理的成交偏差假设,再做更不利成本下的敏感性分析。限价指令可能不成交,止损触发也不能等同于必然按预设价格成交。“无滑点”不是可以预先保证的品种属性。
怎样避免回测结果失真
- 核对数据源、时区、交易日和复权方式,保留原始数据版本。
- 把拟定规则使用的数据与实际成交可使用的数据分开,防止利用未来信息。
- 将调参样本与检验样本分开,不能仅报告反复筛选后最好的一段。
- 单独记录换月处理及成本;主力连续图表不等于真实合约可以无成本切换。
- 同时报告收益、最大回撤、交易次数、持有时长和亏损分布,并说明计算口径。
- 列出未建模因素,例如涨跌停情况下的成交限制、系统异常与极端波动,避免把模型输出当成保证。
一个不包含收益承诺的比较示例
假设用同一套突破规则研究品种A、B,A在忽略成本时表现更好,但增加交易成本后优势消失;B交易次数较少,却出现更长的回撤期。这个假设说明:仅比较收益率无法判断可用性。它不是对任何真实品种的评价,也不是实际回测结果。
实际研究应提前写下淘汰条件,例如数据缺口无法解释、样本外表现不稳定、换月成本无法合理估算。条件应在看到结果前确定,避免为保留喜欢的结果不断改变标准。
保证金与仓位需要单独评估
交易所风险控制规则包含保证金、涨跌停板、持仓限制等安排,具体参数可能调整。因此历史样本中的保证金比例不能直接用于当前资金计划。期货公司实际执行要求也需要单独确认。
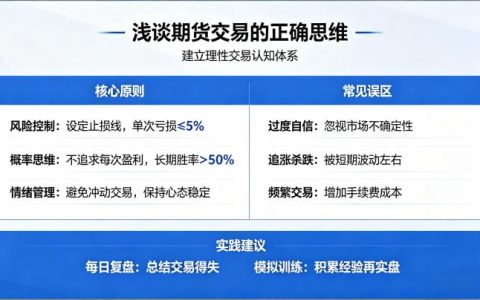
观察名义合约敞口、可能的价格变动、追加资金需求和极端情况下的处置约束,比只看杠杆倍数更完整。止损规则是风险管理的一部分,但不能消除跳空或无法及时成交的可能。
常见问题
波动越大的品种越适合趋势交易吗?
不是。较大的波动可能同时放大反复止损和回撤。需要看具体规则扣除成本后的表现及其稳定性。
一段回测盈利能证明策略有效吗?
不能。仍需核查数据、样本选择、未来信息、成本、参数敏感性和样本外检验;通过这些检查也不保证未来收益。
模拟交易可以替代真实执行评估吗?
模拟环境有助于检查操作和规则,但成交机制可能与实际市场不同,不能把模拟成交价格直接作为真实执行能力的证明。
资料与相关入口
资料核对日期:2026年10月14日。官方链接用于核验交易与风控规则;文中的研究流程和假设例子是方法说明,不是交易所对策略效果的认可,也不构成个性化投资建议。
发布者:admin。本文为知识分享,内容不构成个性化投资建议。引用请注明原文:https://www.liuyiidc.com/5453/。